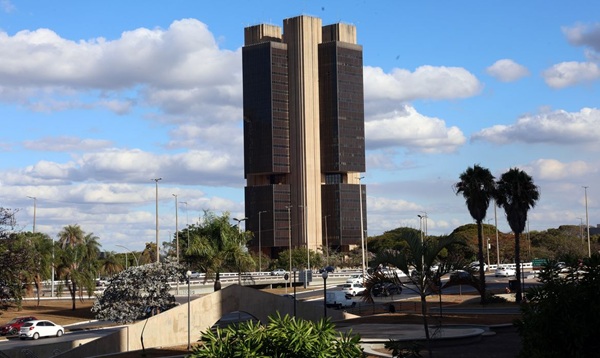
O Banco Central decidiu interromper o ciclo de redução dos juros e manteve a taxa Selic em 13,75% ao ano. A decisão foi tomada por unanimidade nesta quarta-feira (4), pelo Comitê de Política Monetária (Copom), e surpreendeu parte do mercado financeiro, que esperava uma nova redução.
A manutenção foi motivada pelo aumento das incertezas econômicas, pela instabilidade cambial e pelas expectativas de inflação acima da meta. O BC também citou os possíveis impactos do fenômeno climático El Niño sobre a economia.
Em comunicado, o Copom afirmou que o cenário exige cautela, diante das expectativas inflacionárias mais elevadas e da desaceleração mais acentuada da atividade econômica brasileira.
O comitê não indicou qual será o comportamento dos juros nas próximas reuniões.
Selic chegou a 15% em 2025
A taxa básica de juros permaneceu em 15% ao ano entre junho de 2025 e março de 2026, o maior patamar em quase duas décadas.
A partir de abril deste ano, o Banco Central iniciou um ciclo de redução, com cinco cortes consecutivos até chegar aos atuais 13,75%.
A decisão desta quarta-feira interrompe esse movimento em meio ao agravamento das tensões internacionais, à guerra no Oriente Médio e à recente instabilidade do câmbio.
Inflação continua acima da meta
A Selic é o principal instrumento utilizado pelo Banco Central para controlar a inflação, medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA).
A prévia da inflação de outubro, medida pelo IPCA-15, registrou alta de 0,32%. No acumulado de 12 meses, o indicador chegou a 4,62%, acima do teto da meta estabelecida pelo Conselho Monetário Nacional, de 4,5%.
A meta central de inflação é de 3%, com intervalo de tolerância entre 1,5% e 4,5%.
Segundo o boletim Focus, que reúne projeções de instituições financeiras, a inflação brasileira deverá terminar 2026 em 5,22%, acima do limite estabelecido.
Juros elevados encarecem crédito
A manutenção da Selic em patamar elevado tem impacto direto sobre consumidores e empresas.
Juros altos tornam mais caros financiamentos, empréstimos e compras parceladas, além de estimular aplicações financeiras. Por outro lado, ajudam a conter o consumo e a pressão sobre os preços.
Quando a taxa básica cai, o crédito tende a ficar mais barato, favorecendo o consumo, os investimentos e a atividade econômica.
Apesar disso, o Banco Central reduziu sua previsão de crescimento do Produto Interno Bruto (PIB) para 1,8% em 2026. O mercado financeiro projeta expansão de 1,76%.